في طفولتي وأنا أشاهد «إله المقامرين»، كانت عبارة «شيك مصرفي سويسري» تعني الثروة والسرّية والأمان. قبل أيام قليلة، قالت تقارير علنية إن «يو بي إس» يضع خططاً لنقل مقرّه الرئيسي خارج سويسرا — الاستحواذ على مؤسسة أميركية، أو الاندماج مع نظير أوروبي، أو بيع نفسه ببساطة. إن «الأمان المطلق» في الأفلام يحزم حقائبه في الواقع.
1. سرّ تمويل الدول الصغيرة هو المراجحة التنظيمية
عادةً ما يُعزى صعود مراكز مثل سويسرا وجزر كايمان ولوكسمبورغ وسنغافورة ودبي إلى الحياد الدائم وسيادة القانون. كلها صحيحة — لكنها ليست الجوهر. الجوهر هو المراجحة التنظيمية: فالدول الصغيرة تستطيع صياغة قانونها الضريبي وقواعدها الرقابية ومتطلبات الإفصاح، فتستخدم الضرائب المنخفضة والرقابة الخفيفة والسرّية لالتقاط ما لا يريد رأس مال الدول الكبرى إبقاءه في بلده — التحسين الضريبي، وعزل الأصول، والتحوّط من المخاطر السياسية.
لذلك فإن تقنيتها المالية ليست بالضرورة أفضل من نيويورك أو لندن؛ ما تبيعه هو خدمات مؤسسية لا تستطيع الدول الكبرى تقديمها بسهولة. حين يمنحك العصر نافذة، يكون لديك عمل؛ وحين يغلقها، تبحث عن موقع جديد.
2. النافذة تُغلق
قوّتان تشدّان الخناق. الأولى التنسيق الضريبي: حوّل «فاتكا» و«CRS» السرّية من نقطة بيع إلى مخاطرة — وتقول التقارير العلنية إن الميزة الجزئية للمال السويسري استُنفدت. والثانية عدم استقرار القواعد: ففي معالجة «كريدي سويس»، شُطبت سندات «AT1» إلى الصفر بينما حصل المساهمون على أموالهم؛ وأصدر مرسوم طارئ خاص سمح لـ«يو بي إس» بشراء «كريدي سويس» دون تصويت المساهمين. عندما قصر القانون، كُتب قانون جديد في الحال.
أغلى بنية تحتية للمركز المالي لم تكن يوماً المباني، بل «القواعد القابلة للتوقّع». عندما يُعاد ترتيب أولوية السداد في الحال ويُكتب قانون لأجل صفقة واحدة، يسأل الأثرياء سؤالاً واحداً فقط: هل سيأتي الدور عليّ؟
وبعد القواعد، هناك الجغرافيا السياسية. عندما سقطت الصواريخ الإيرانية، خسرت دبي نحو 120 مليار دولار من القيمة السوقية في وقت قصير، وهرب رأس المال، وانتشرت مقولة: «حين تتعثّر دبي، تشبع هونغ كونغ». أما مراكز أوروبا العريقة فمضغوطة بين الرقابة الأميركية ومنظومة الدولار — فمتطلب رأس مال «يو بي إس» أعلى بنصف من نظيراته الأوروبية والأميركية، وتخلّف سهمه عن المنافسين بنحو 27%.
هنا تكمن الحرجية الجوهرية لتمويل الدول الصغيرة: بلا سوق محلية كبيرة تحميه، وهو مع ذلك يتحمّل مخاطر الذيل عن رأس المال العالمي. وبلا أمان، كل شيء آخر خارج الطاولة.
3. انعكاس هونغ كونغ: بيع «الأمان القابل للتحقق» بدل «الأسرار»
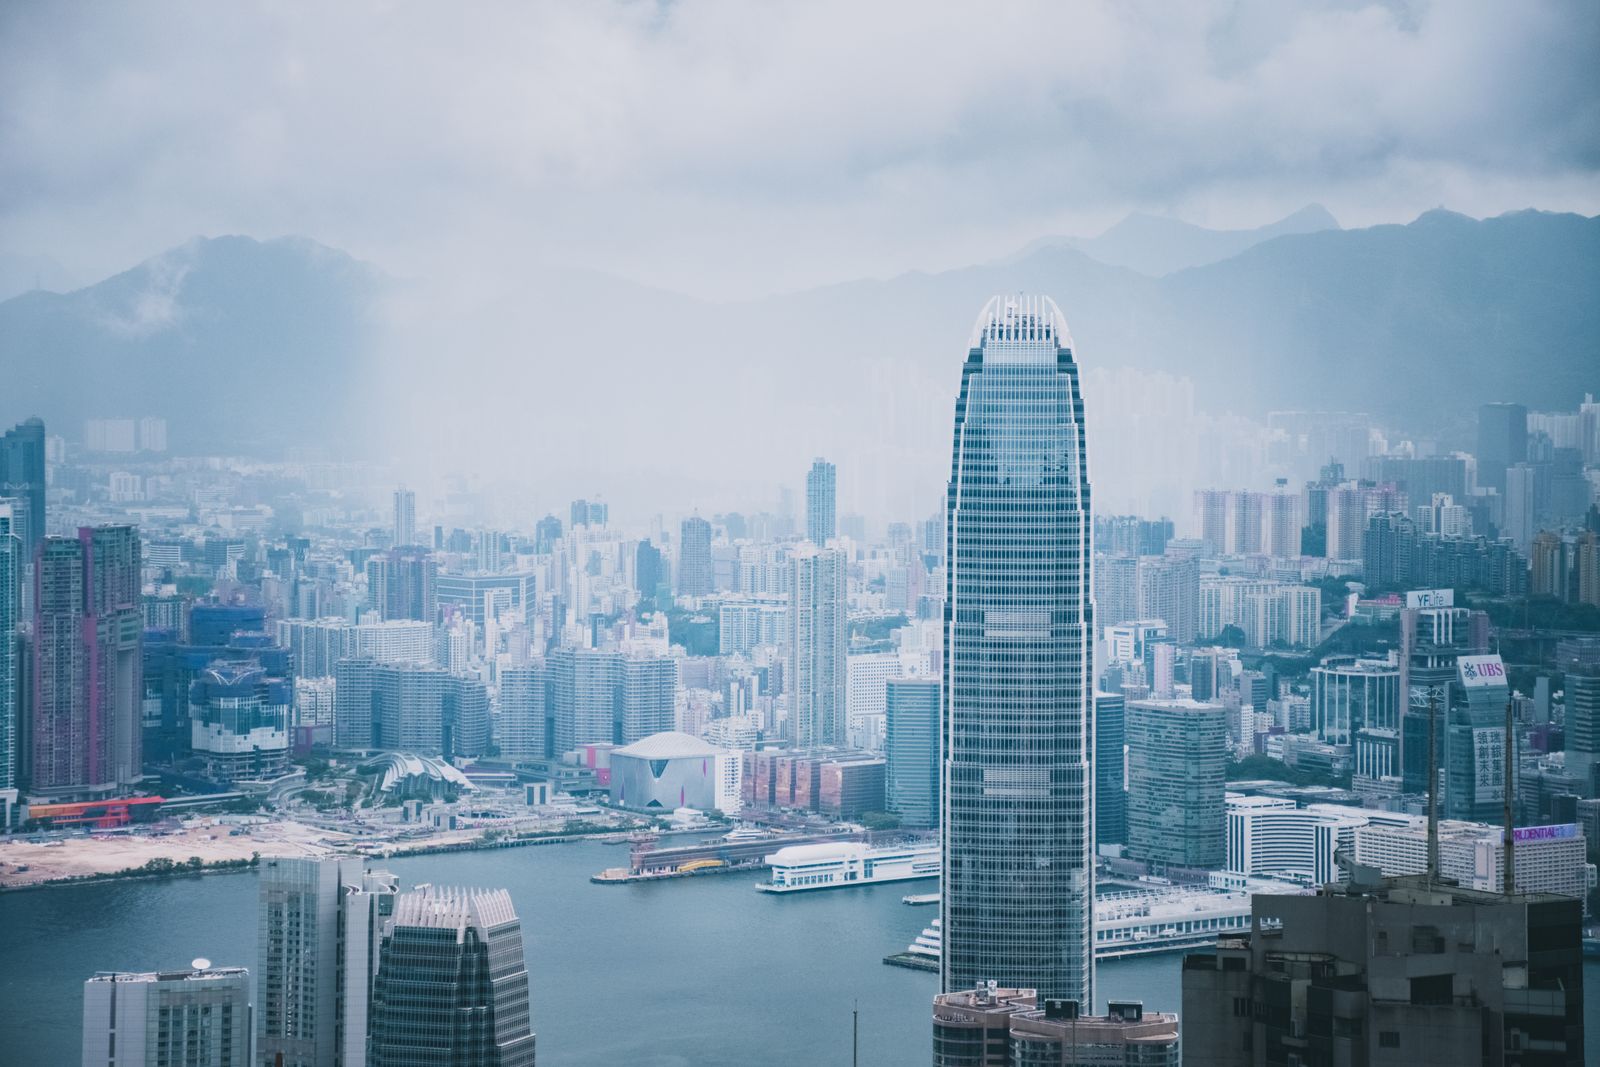
يُظهر تقرير الثروة العالمية 2026 الصادر عن «بي سي جي» أن هونغ كونغ تجاوزت سويسرا لأول مرة عام 2025 لتصبح أكبر مركز لإدارة الثروات العابرة للحدود في العالم. تحوّل في الحجم ظاهرياً، وتحوّل في النموذج في العمق.
كان السؤال القديم عند اختيار المركز «هل تستطيع أن تخفيها عني؟»؛ أما الجديد فهو «هل خلفك اقتصاد حقيقي، وهل قواعدك قابلة للتوقّع، ومن يدعمك تحت الضغط؟». وتجيب هونغ كونغ على ثلاث نقاط: مدعومة بالصين وبمياه جارية — فالاقتصاد الحقيقي في البرّ الرئيسي والرنمينبي الخارجي يمنحانها عمقاً صناعياً لا تملكه سويسرا ولا جزر كايمان؛ وملتزمة لكنها منفتحة — فالشفافية تطرد «الأموال القذرة» وتُبقي على «الأموال الذكية»؛ وموقع أمني للتحوّط شرقاً.
في جملة واحدة: المراكز القديمة تبيع «الأسرار»، والمراكز الجديدة تبيع «الأمان القابل للتحقق + الروابط القابلة للنمو».
4. الهبوط على أعمالنا نحن
انتهى عصر أرباح المراجحة لتمويل الدول الصغيرة، وتليه فترة تكيّف. سويسرا عالقة في عقدة «أكبر من أن يُترك للسقوط ← متطلبات رأس مال أعلى ← قدرة تنافسية أضعف»، وعلاوة أمان دبي قد تتبخّر في أي يوم، وأوروبا تنكمش. وهونغ كونغ يكفيها أن تثبت على موقعها «كنافذة الصين» — بلا انجراف ولا غرور ولا تحويل ذاتي إلى الخارج — وسيكون مجالها أوسع مما كان في العقد الماضي.
وبالنسبة لنا نحن العاملين في الأعمال العابرة للحدود، فإن نقطة الهبوط ملموسة: اعتدنا إيداع رأس المال والهياكل في المراكز الصغيرة «السرّية ومنخفضة الضرائب»؛ أما الآن فالسؤال هو هل خلف تلك العقدة اقتصاد حقيقي ودولة كبرى تدعمها. المنافس المتراجع ليس سوقاً يختفي — فالطلب باقٍ، والدور وحده يتغيّر من «مركز يخفي أموالك» إلى «عقدة تصلك بالسوق». المال يتدفّق نحو من تكون قواعده واضحة ومن يقف خلفه أحد. تلك هي فرصة هونغ كونغ، ونافذتنا لمساعدة الشركات الصينية على وضع أموالها وأعمالها في المكان الصحيح.
⚠️ إخلاء مسؤولية: هذا المقال يعبّر عن آراء شخصية ولا يشكّل نصيحة استثمارية.